Global business meer getroffen door energiecrisis dan door tariefoorlog
Wereldhandel bedreigd door crisis in Midden-Oosten
Het conflict in het Midden-Oosten verstoort de wereldhandel grondig. De gevolgen van deze crisis zullen voelbaar zijn voor onze exporteurs. De blokkering van de Straat van Hormuz verstoort eerst de olietransporten waardoor de inflatie snel oploopt. Maar in een volgende fase zal de internationale handel ook worden geraakt door lagere bestedingen door bedrijven en consumenten. Tegelijk zal minder handel zelf ook wegen op de economische groei, waardoor de kans stijgt op een wereldwijde recessie.
Van Liberation Day tot Geopolitieke Crisis
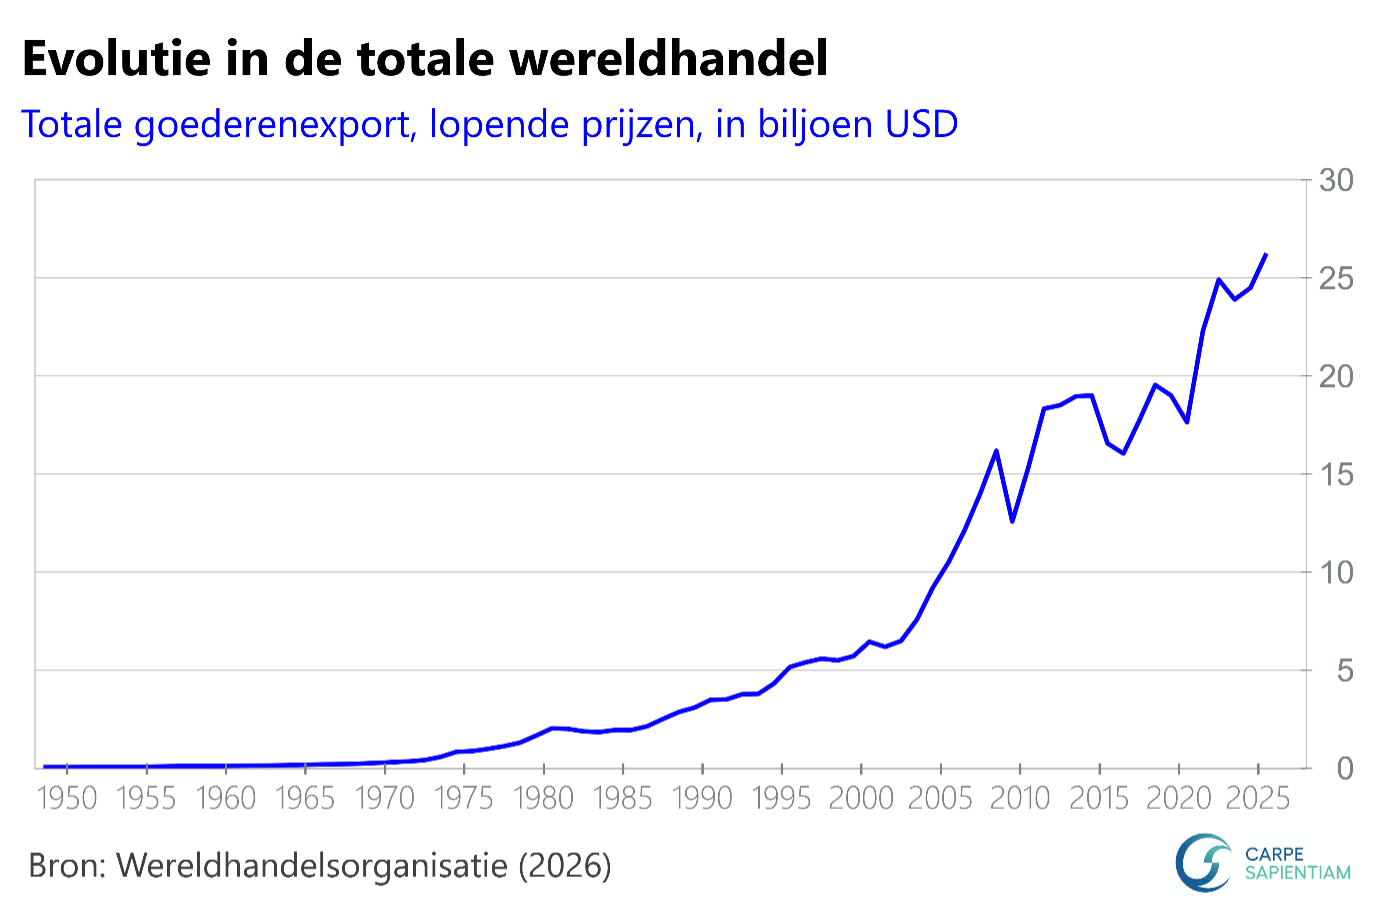
De Amerikaanse tariefoorlog die startte op 2 april 2025, Donald Trumps Liberation Day, leidde tot hogere invoertaksen op vele producten die in de Amerikaanse markt worden verkocht. De aankondigingspolitiek van de Amerikaanse president leidde vooral tot mondiale onzekerheid die het vertrouwen van bedrijven en consumenten ondermijnt. De wereldhandel toonde zich opvallend resistent tegen al dat verbale geweld. De waarde van de wereldhandel was nooit groter dan nu (zie Figuur 1). Dit dankzij de beperkte verhoging van de effectieve Amerikaanse tarieven. Die stegen wel, maar troffen vooral specifieke landen en sectoren, met China en de staal- en aluminiumsector op kop.
Bovendien bleven hevige tegenreacties elders in de wereld uit. Een kettingreactie in protectionisme werd vermeden. Handelsbelemmeringen nemen toe, maar er zijn ook veel handelsliberaliserende initiatieven, bijvoorbeeld handelsakkoorden, die elkaar compenseren.
De crisis in het Midden-Oosten is van een andere grootte-orde. Het lijkt tegenstrijdig, maar een handelsconflict door de Amerikaanse tariefverhogingen heeft een beperktere impact op de wereldhandel dan de confrontatie rond Iran.
Echte Handelscrisis
Eerst zal de inflatie stijgen, maar er zijn internationale verschillen. Olie- en gasproducerende landen zullen de prijsstijgingen beter kunnen absorberen en compenseren. Ook conjunctuur-ongevoelige sectoren zullen beter standhouden. De Verenigde Staten zullen dus deze storm beter doorstaan, als olie-exporteur en technologie-thuishaven. Dit is goed nieuws voor de wereldeconomie, maar internationale exporteurs krijgen minder kansen door de hogere tarieven. Europa en Azië zijn kwetsbaarder voor de huidige aanbodschok en zullen die niet kunnen compenseren via hogere uitvoer naar de Verenigde Staten.
In een tweede fase zullen bedrijven proberen de energiekosten door te rekenen aan hun klanten. Naast hogere energieprijzen zullen ze ook hogere loonkosten moeten compenseren omdat werknemers en vakbonden looneisen op tafel zullen leggen, en dit in een arbeidsmarkt die op volle toeren draait.
Doordat deze kostenspiraal zich snel zal manifesteren, is het waarschijnlijk dat de winstgevendheid van bedrijven en/of de reële lonen van werknemers minstens tijdelijk zullen dalen. Bedrijven en consumenten zullen hierop reageren door hun uitgaven te verminderen. Ze gaan dus besparen waardoor de economie in sneltempo zal afkoelen. Een typisch voorbeeld van een self-fulfilling prophecy.
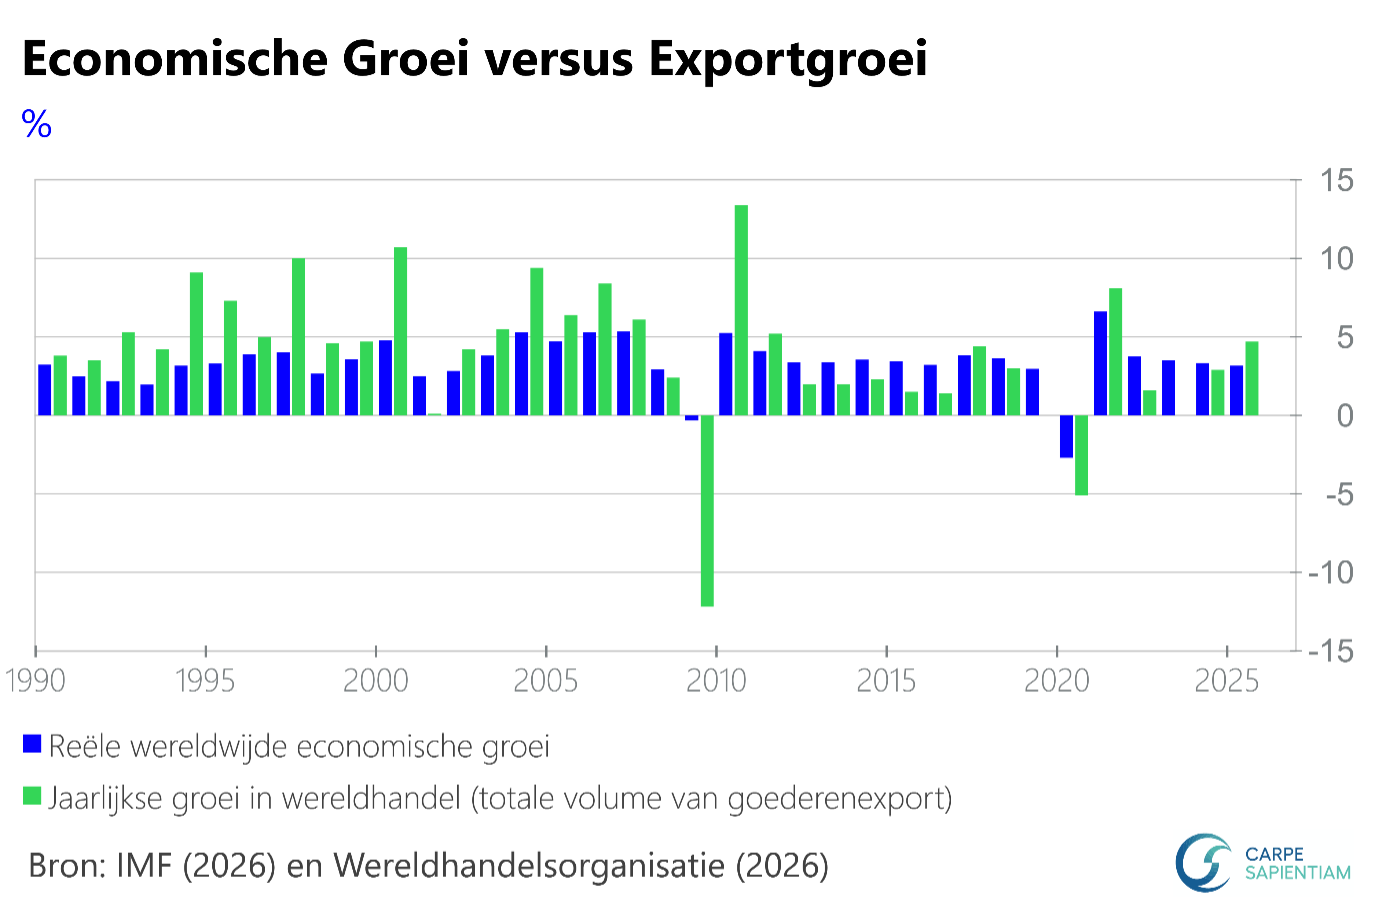
Tot slot wordt internationale handel getroffen door én hogere transportkosten én een afkoelende wereldeconomie. Handel is gevoelig voor dergelijke snelle conjunctuurwissels. Dat leren ons de crisisperiodes van de afgelopen jaren. Telkens zagen we een sterkere daling in de internationale handel dan in de wereldwijde economische groei (zie Figuur 2). Bovendien drukt een zwakkere wereldhandel ook op de internationale groeivooruitzichten door dalende productie, werkgelegenheid en investeringen in exporterende bedrijven.
Maar er is ook goed nieuws. De wereldhandel overreageert in slechte tijden, maar herstelt zich ook sneller en steviger in goede tijden (zie opnieuw Figuur 2). Voor bedrijven is het dus de uitdaging om de huidige crisis te overbruggen. Dat wordt een hele uitdaging, zeker in sectoren waar de buffers zijn verdwenen na de vorige crisisperiodes. En de overheid? Die likt nog de financiële wonden van de vorige energiecrisis. Veel hulp valt er dus niet te verwachten.